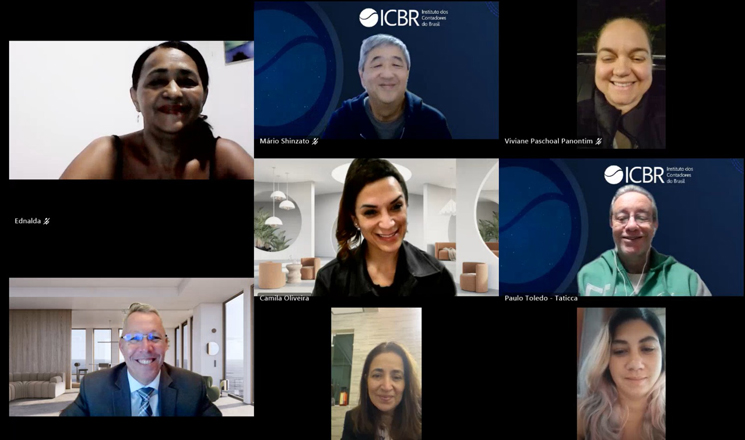
A Reforma Tributária preservou o tratamento diferenciado da Zona Franca de Manaus (ZFM), mantendo incentivos fiscais que podem influenciar decisões de investimento e localização de empresas, mas também aumentou a necessidade de avaliação estratégica sobre custos, eficiência operacional e benefícios tributários. A análise foi apresentada pelo tributarista Douglas Rogério Campanini, durante curso realizado pelo Instituto dos Contadores do Brasil (ICBR), com mediação da tributarista Camila Oliveira, em 23 de setembro.
Ao abordar as mudanças trazidas pela Emenda Constitucional nº 132/2023 e pela Lei Complementar nº 214/2025, Campanini destacou que a Zona Franca de Manaus permanece como uma exceção relevante no novo sistema de tributação sobre o consumo. Segundo ele, os incentivos da região estão assegurados constitucionalmente até 2073, enquanto a Reforma Tributária estabelece mecanismos específicos para preservar seu diferencial competitivo.
Durante a exposição, o tributarista explicou que a Reforma Tributária muda a forma de funcionamento dos benefícios, especialmente com a substituição de tributos como ICMS, PIS e Cofins pelo IBS e pela CBS. Nas operações envolvendo empresas instaladas na ZFM, entram em cena créditos presumidos e outros mecanismos destinados a manter a atratividade do modelo. “A Zona Franca de Manaus é um dos poucos locais no Brasil que nós teremos aqui o incentivo direcionado para as empresas que se instalam, estão na Zona Franca ou irão se instalar na Zona Franca”, afirmou Campanini.
De acordo com o especialista, a preservação dos incentivos não significa, entretanto, que a decisão de instalar ou manter uma operação em Manaus possa ser tomada exclusivamente com base na vantagem tributária. O custo logístico, a necessidade de mão de obra qualificada, a estrutura de fornecedores e o cumprimento das exigências do Processo Produtivo Básico (PPB) também precisam entrar na análise empresarial.
A mediadora Camila Oliveira chamou atenção justamente para a necessidade de as empresas compreenderem o impacto efetivo dos benefícios fiscais sobre seus negócios. Ao longo do curso, ela destacou que não basta usufruir de incentivos fiscais sem mensurar o quanto eles representam na formação dos custos e dos resultados das empresas. “Não é questão de ser contra o benefício. Pelo contrário, eu sou extremamente a favor, até porque nossa carga tributária é altíssima. Mas não ter o controle desses valores, não entender quanto que isso representa, já demonstra uma ineficiência”, muitas empresas tomaram ciência da representatividade dos benefícios fiscais através da obrigação acessoria DIRBI, afirmou Camila.
A discussão ganhou importância diante da transição para o novo modelo de tributação. Campanini explicou que empresas localizadas fora da ZFM também precisarão acompanhar os efeitos das regras aplicáveis à região, especialmente porque concorrentes instalados em Manaus poderão continuar contando com mecanismos tributários diferenciados.
Segundo o palestrante, a mudança tende a exigir das empresas uma análise mais detalhada de suas estruturas. “Agora vai ser algo mais fácil de enxergarmos, por conta da perda dos benefícios, então a gente vai ter que efetivamente ser mais eficiente, mesmo estando na Zona Franca de Manaus”, observou.
Um dos pontos centrais do curso foi o tratamento do IBS e da CBS nas operações com a Zona Franca. Campanini explicou que as empresas instaladas na região continuarão submetidas às regras gerais de tributação quanto à definição das alíquotas de destino, mas poderão contar com créditos presumidos na apuração, preservando parte do diferencial existente no modelo atual.
Nas operações de fornecimento de produtos fabricados na ZFM para outras regiões do País, por exemplo, a empresa deverá observar as alíquotas correspondentes ao destino, enquanto os mecanismos de crédito presumido atuarão na apuração do tributo devido.
O curso também detalhou os créditos presumidos aplicáveis às aquisições realizadas por empresas da Zona Franca e os critérios relacionados à origem dos produtos, além das regras específicas para operações industriais e comerciais. O conteúdo programático previa ainda a análise de operações destinadas à região, operações internas, saídas da ZFM para o restante do País e importações.
Outro ponto destacado foi a manutenção do IPI em determinadas situações como instrumento de preservação do diferencial competitivo da Zona Franca de Manaus. A Reforma Tributária prevê a redução das alíquotas do imposto a partir de 2027, mas mantém a tributação sobre produtos que atendam a critérios relacionados à produção na ZFM e à alíquota do IPI.
Campanini explicou que a definição dos produtos que continuarão sujeitos ao imposto será fundamental para identificar a vantagem competitiva das empresas instaladas na região em relação aos concorrentes de outras localidades. O material do curso também destacou a manutenção do IPI como instrumento de preservação do diferencial competitivo da ZFM.
Além do IPI, o especialista abordou benefícios relacionados ao Imposto de Importação e ao Imposto de Renda, que não foram substituídos pela Reforma Tributária sobre o consumo. Segundo a exposição, esses mecanismos continuam relevantes na composição da vantagem tributária da região.
Campanini ressaltou ainda que os benefícios fiscais não são automáticos. Para usufruir dos incentivos vinculados à produção na Zona Franca, as empresas precisam atender às exigências do Processo Produtivo Básico (PPB), além de obter as habilitações e aprovações necessárias.
A observância do PPB determina etapas mínimas de fabricação que precisam ser realizadas na própria região. Por isso, a decisão de instalação de uma indústria envolve não apenas a análise tributária, mas também a estruturação de uma cadeia de fornecedores capaz de atender às exigências do modelo.
O palestrante destacou que essa característica torna a ZFM um ecossistema produtivo específico, com empresas fabricantes de bens intermediários e bens finais, e exige planejamento para que a operação possa usufruir dos benefícios.
Na parte final do curso, a discussão se voltou para o planejamento estratégico. Campanini afirmou que empresas que estudam expansão ou reorganização de suas unidades estão considerando r a Zona Franca de Manaus como uma das alternativas a serem analisadas, levando em conta o conjunto de custos e benefícios envolvidos. “Hoje eu posso ter unidades em vários estados porque me faz sentido tributariamente. Agora não vai mais fazer sentido. Então vou ter que racionalizar minha operação”, afirmou.
Camila Oliveira complementou a reflexão ao destacar que as empresas precisarão verificar, cada vez mais, se sua operação é eficiente por si mesma ou se seus resultados dependem excessivamente de incentivos fiscais.
Para a mediadora, também será necessário acompanhar o comportamento dos concorrentes instalados na Zona Franca e incorporar essa variável às decisões empresariais.
Ao encerrar a exposição, Campanini recomendou que as empresas façam uma revisão ampla de seus benefícios e estruturas. “Repassar todos os benefícios, avaliar toda a estrutura de negócio e, para empresas que estão com a ideia de fazer expansão de negócios, colocar a Zona Franca de Manaus como uma alternativa minimamente válida para conhecer o custo-benefício”, afirmou.
O curso integra a programação do ICBR de encontros gratuitos com especialistas para discutir os impactos da Reforma Tributária. A iniciativa busca oferecer aos profissionais informações técnicas sobre as mudanças e seus reflexos nas atividades empresariais e contábeis.
O Vice-Presidente Técnico da Diretoria Executiva do ICBR, Mário Shinzato, participou do encontro e destacou a importância da iniciativa e da contribuição dos especialistas. No encerramento, agradeceu a presença do palestrante e a coordenação de Camila Oliveira. “Eu quero agradecer a presença de todos, principalmente do professor Douglas, por essa aula. [...] Camila, agradeço também sua coordenação aqui sobre os eventos”, afirmou Shinzato.
R. Dr. Geraldo Campos Moreira, 375 - sala 02 – Térreo - Condomínio Edifício Attilio Tinelli - Brooklin Novo
CEP 04571-020 - São Paulo - SP