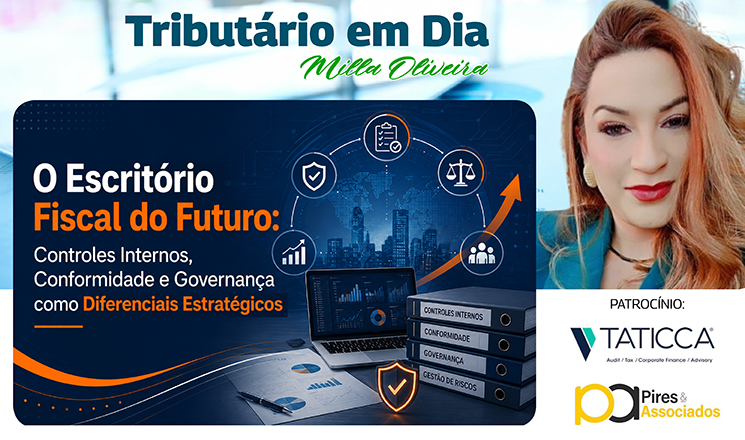
Por Camila Oliveira
A área fiscal está atravessando uma das maiores transformações de sua história. Reforma Tributária, digitalização dos documentos fiscais, cruzamento massivo de informações, automação, inteligência artificial e novos modelos de conformidade estão alterando não apenas a forma de calcular e recolher tributos, mas também o papel dos profissionais responsáveis pela gestão tributária das organizações.
Durante muitos anos, a eficiência de um departamento fiscal foi associada principalmente à capacidade de escriturar documentos, calcular tributos, gerar guias e entregar obrigações acessórias dentro dos respectivos prazos.
Essas atividades continuam importantes, mas já não são suficientes.
O escritório fiscal do futuro será reconhecido pela sua capacidade de organizar processos, antecipar riscos, documentar decisões, utilizar dados, implementar controles internos e transformar conhecimento tributário em segurança para o negócio.
Nesse novo ambiente, conformidade deixa de ser apenas consequência de uma boa apuração e passa a ser resultado de uma estrutura de governança tributária.
A organização da área fiscal é o primeiro controle
Antes de discutir tecnologia, inteligência artificial ou automação, existe uma questão fundamental:
A área fiscal está organizada?
Uma estrutura fiscal madura precisa possuir definição clara de papéis e responsabilidades, segregação de funções, procedimentos documentados, calendário de atividades e mecanismos de revisão.
Quando essas definições não existem, surgem problemas recorrentes:
Por isso, o organograma da área fiscal não deve ser apenas uma representação hierárquica. Ele deve demonstrar quem executa, quem revisa, quem aprova e quem responde por cada processo.
Ferramentas como a Matriz RACI contribuem significativamente para essa organização ao estabelecer responsabilidades de maneira objetiva.
Uma empresa não pode permitir que o conhecimento tributário permaneça exclusivamente na memória dos seus profissionais.
Imagine uma situação simples: o colaborador responsável pela parametrização tributária de determinada operação deixa a empresa.
A organização consegue responder por que aquele produto possui determinada classificação tributária? Existe documentação explicando por que determinado benefício fiscal foi utilizado? É possível identificar quem aprovou aquele procedimento?
Se essas respostas não puderem ser encontradas, existe um problema de governança.
É nesse contexto que surgem instrumentos como:
Documentar não significa aumentar a burocracia. Significa transformar conhecimento individual em conhecimento institucional.
Pareceres fiscais e a rastreabilidade das decisões
Nem toda decisão tributária é simples.
Determinadas operações exigem interpretação da legislação, avaliação de riscos e análise de diferentes alternativas.
Nesses casos, o parecer fiscal torna-se um importante instrumento de governança.
Sua estrutura normalmente envolve três elementos essenciais:
Relatório: apresentação dos fatos e da dúvida tributária.
Fundamentação: análise da legislação, normas administrativas, jurisprudência e demais elementos aplicáveis.
Conclusão: posicionamento técnico, procedimento recomendado e eventuais riscos envolvidos.
O objetivo é permitir que, mesmo anos depois, seja possível reconstruir o raciocínio utilizado para determinada decisão.
Essa é a essência da rastreabilidade tributária.
Uma decisão bem documentada permite identificar o que foi decidido, por que foi decidido, qual legislação sustentou o entendimento, quem analisou, quem aprovou e quando o procedimento foi implementado.
O checklist como ferramenta de controle
Entre as ferramentas de controle interno, poucas são tão simples e eficientes quanto o checklist.
Ele transforma procedimentos complexos em etapas verificáveis.
Na área fiscal, pode ser utilizado para controlar:
O checklist também produz algo extremamente importante para a governança: evidência de controle.
Não basta afirmar que uma conferência foi realizada. Em ambientes de maior maturidade, é importante demonstrar quem realizou, quando realizou, qual foi o resultado e quais providências foram adotadas diante de eventuais inconsistências.
Outro ponto importante é compreender que o fechamento fiscal não começa no último dia do mês.
Ele começa na qualidade dos cadastros, na correta parametrização dos sistemas e na entrada das informações.
Um processo estruturado pode seguir a seguinte lógica:
Recebimento dos documentos → Escrituração → Validação cadastral → Conciliações → Apuração → Revisão → Emissão das guias → Obrigações acessórias → Aprovação → Arquivamento das evidências.
Cada etapa deve possuir controles específicos.
Uma classificação incorreta no cadastro pode resultar em documento fiscal incorreto. O documento incorreto pode gerar escrituração inadequada. A escrituração inadequada pode resultar em apuração equivocada. E o erro da apuração pode ser reproduzido nas obrigações acessórias.
Por isso, quanto mais próximo da origem o problema for identificado, menor tende a ser seu impacto.
Uma boa estrutura de controles internos combina diferentes mecanismos.
Os controles preventivos procuram impedir que o erro aconteça. São exemplos: parametrizações, treinamentos, procedimentos documentados, segregação de funções e validações cadastrais.
Os controles detectivos procuram identificar erros que já ocorreram. Conciliações, relatórios de inconsistências, revisões e auditorias são exemplos.
Os controles corretivos entram em ação quando o problema já foi identificado e precisa ser tratado.
O objetivo de uma área fiscal madura deve ser aumentar progressivamente sua capacidade preventiva.
Corrigir continua sendo necessário, mas prevenir custa menos do que corrigir.
Um dos maiores equívocos relacionados ao compliance tributário é acreditar que conformidade significa apenas pagar corretamente os tributos e entregar as declarações dentro dos prazos.
Essas obrigações fazem parte do processo, mas conformidade é muito mais ampla.
Ela começa na interpretação da legislação e percorre toda a operação:
Legislação → Interpretação → Parametrização → Operação → Controles internos → Conciliações → Fechamento → Obrigações acessórias → Monitoramento → Melhoria contínua.
Isso demonstra que a conformidade não é um evento. É um ciclo permanente de gestão.
Também evidencia que a responsabilidade não pertence exclusivamente ao departamento fiscal.
Compras, Comercial, Financeiro, Contabilidade, Jurídico e Tecnologia produzem ou utilizam informações que podem impactar diretamente a tributação.
Consequentemente, compliance tributário precisa fazer parte da cultura organizacional.
Nesse ambiente ganha relevância o Programa Nacional de Conformidade Tributária (PNCT), especialmente no contexto de adaptação ao novo sistema tributário.
A lógica dos programas de conformidade representa uma evolução importante na relação entre Administração Tributária e contribuinte: prevenção, orientação, transparência e correção de inconsistências passam a ganhar espaço ao lado dos mecanismos tradicionais de fiscalização.
Entretanto, uma empresa não constrói conformidade apenas porque participa de um programa.
A conformidade precisa existir internamente.
E sua base está justamente nos elementos discutidos anteriormente:
organização → processos padronizados → controles internos → governança → confiança.
Quanto maior a maturidade dos controles, maior a capacidade da organização de demonstrar consistência, transparência e segurança em suas informações tributárias.
A implementação do IBS e da CBS reforça ainda mais essa necessidade.
A Reforma Tributária não deve ser tratada exclusivamente como um projeto do departamento fiscal.
Ela envolve sistemas, contratos, formação de preços, compras, vendas, fluxo financeiro, documentos fiscais, cadastro de produtos e serviços, aproveitamento de créditos e relacionamento com clientes e fornecedores.
Nesse contexto, o profissional tributário passa a exercer uma função de integração.
Fiscal, Contabilidade, Financeiro, Jurídico, Comercial e Tecnologia precisarão trabalhar de maneira coordenada.
O tributarista passa a ser não apenas o intérprete da legislação, mas também um dos responsáveis por transformar a legislação em processos, regras sistêmicas e controles operacionais.
Ao mesmo tempo em que as empresas avançam tecnologicamente, a Administração Tributária também amplia sua capacidade de análise.
Documentos fiscais eletrônicos, escriturações digitais e diversas bases de dados permitem cruzamentos cada vez mais sofisticados.
Isso modifica a lógica da fiscalização.
Em vez de analisar isoladamente determinada obrigação, é possível identificar padrões, divergências e comportamentos por meio de grandes volumes de informações.
É a evolução da fiscalização baseada em Data Analytics.
Nesse ambiente, o profissional fiscal também precisa aprender a trabalhar com dados.
Dashboards, indicadores e relatórios deixam de ser ferramentas exclusivas das áreas financeiras e passam a fazer parte da gestão tributária.
Outra tendência é a redução da distância entre o momento em que a operação acontece e o momento em que ela pode ser analisada.
Historicamente, muitos erros tributários eram descobertos durante o fechamento mensal ou até meses depois, durante auditorias.
A tendência é diferente.
Sistemas integrados podem identificar inconsistências durante ou logo após a realização da operação.
O compliance passa gradualmente de:
detectar → corrigir
para:
monitorar → prevenir.
Esse conceito pode ser chamado de compliance tributário em tempo real.
Inteligência Artificial na área fiscal
A Inteligência Artificial também começa a modificar profundamente as atividades tributárias.
Entre suas aplicações estão:
Entretanto, existe um ponto fundamental.
A IA pode ampliar a capacidade do profissional, mas não elimina a necessidade de julgamento técnico.
Informações produzidas por ferramentas de inteligência artificial precisam ser verificadas, contextualizadas e validadas.
O diferencial continuará sendo a capacidade humana de interpretar, questionar, decidir e assumir responsabilidade técnica.
As soft skills do profissional fiscal
Essa transformação também exige novas competências comportamentais.
O profissional fiscal do futuro precisará desenvolver:
O profissional precisará explicar assuntos complexos para pessoas que não são especialistas, dialogar com diferentes departamentos e participar de decisões estratégicas.
Como construir uma carreira fiscal de alta performance
Uma carreira de alta performance pode ser construída em diferentes camadas.
A primeira é a base técnica: contabilidade, legislação, documentos fiscais, apuração e obrigações acessórias.
Depois vem a especialização: planejamento tributário, Reforma Tributária, compliance, governança e gestão de riscos.
A terceira camada é a tecnologia: ERP, automação, análise de dados, BI e Inteligência Artificial.
A quarta é a gestão: processos, controles internos, indicadores, liderança e gerenciamento de projetos.
Por fim, existe o posicionamento profissional: networking, produção de conhecimento, participação em eventos, relacionamento com o mercado e construção de autoridade técnica.
A combinação dessas competências forma um profissional preparado não apenas para executar tarefas, mas para liderar transformações.
O escritório fiscal do futuro não será definido apenas pela tecnologia que utiliza.
Será definido pela qualidade dos seus processos e pela capacidade de utilizar tecnologia de maneira inteligente.
Terá processos documentados.
Decisões rastreáveis.
Controles internos.
Indicadores.
Governança.
Tecnologia.
Profissionais capacitados.
E uma cultura orientada à conformidade.
O verdadeiro diferencial não será entregar mais obrigações em menos tempo. Será entregar segurança, inteligência e confiança.
Estamos deixando para trás uma visão da área fiscal centrada exclusivamente no cumprimento de obrigações e entrando em uma nova fase da gestão tributária.
A tecnologia automatizará atividades. A inteligência artificial ampliará a capacidade analítica. A fiscalização utilizará cada vez mais dados. A Reforma Tributária modificará processos e sistemas. E os programas de conformidade exigirão estruturas organizacionais mais maduras.
Nesse cenário, controles internos deixam de ser apenas ferramentas administrativas e tornam-se um diferencial estratégico.
Organização, documentação, rastreabilidade, fechamento seguro, gestão de riscos, tecnologia e governança passam a fazer parte de uma mesma estrutura.
E talvez essa seja a principal transformação:
o profissional fiscal deixa de ser apenas aquele que calcula o passado e passa a ser aquele que ajuda a empresa a construir o futuro.
R. Dr. Geraldo Campos Moreira, 375 - sala 02 – Térreo - Condomínio Edifício Attilio Tinelli - Brooklin Novo
CEP 04571-020 - São Paulo - SP