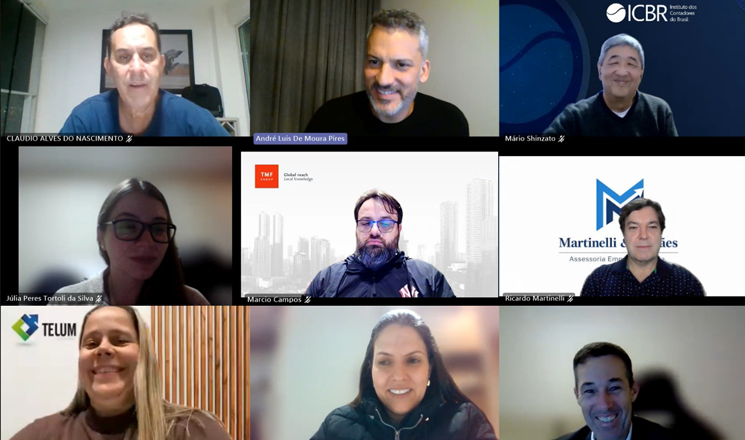
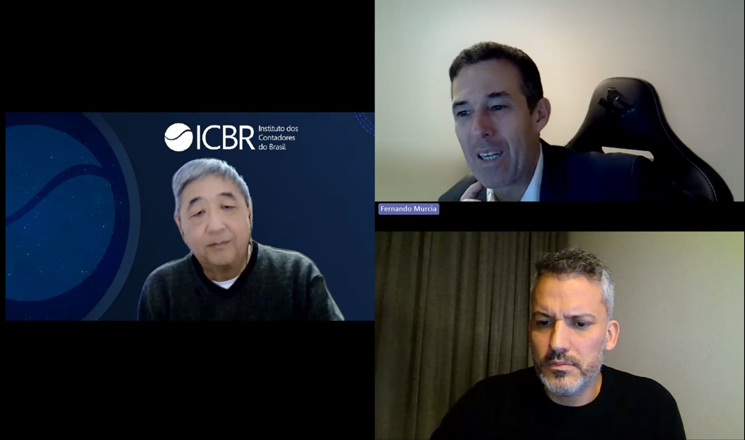
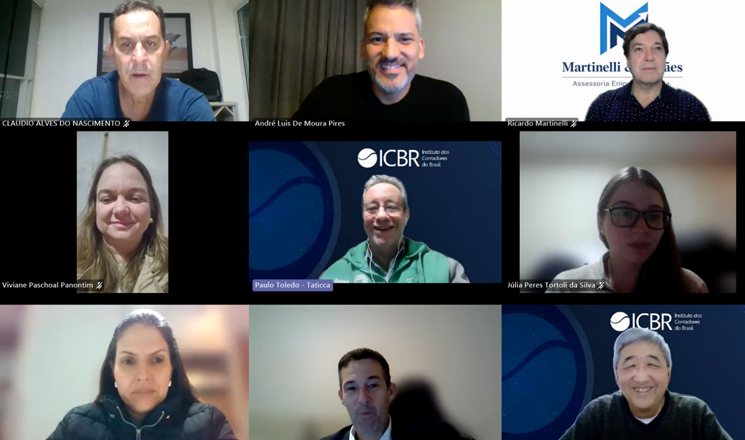
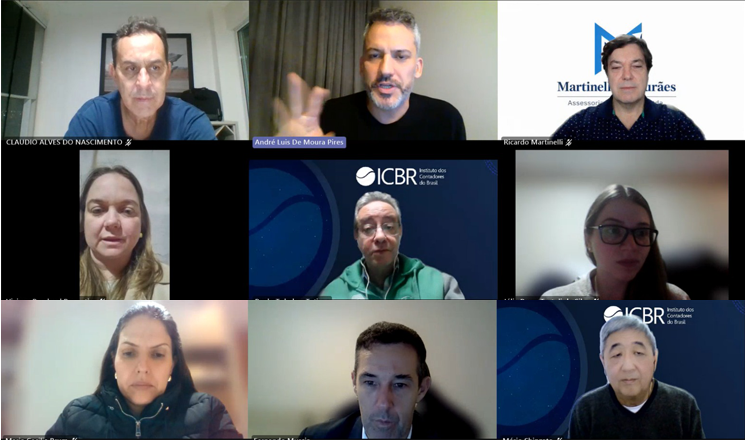
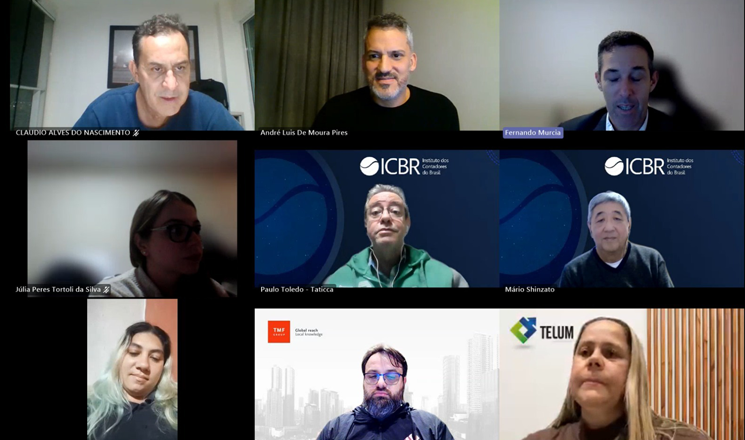
A adoção da IFRS 18/CPC 51 vai exigir das empresas uma preparação que ultrapassa a simples adequação da demonstração de resultados: a nova norma altera a forma de apresentação e classificação das informações, aumenta a comparabilidade e poderá demandar ajustes em planos de contas e sistemas. O alerta foi feito pelo professor Fernando Dal-Ri Murcia, durante curso promovido pelo Instituto dos Contadores do Brasil (ICBR), com mediação de André Luis de Moura Pires, Presidente da Diretoria Executiva do ICBR, e participação de Mário Shinzato, Vice-Presidente Técnico da Diretoria Executiva do Instituto.
O curso “IFRS 18/CPC 51 – A Norma de Apresentação das Demonstrações Contábeis” apresentou as principais mudanças trazidas pelo novo pronunciamento e seus impactos para empresas e profissionais. A programação abordou a nova Demonstração do Resultado, as medidas de desempenho definidas pela administração, aspectos de transição, controles e governança.
Professor livre-docente do Departamento de Contabilidade e Atuária da FEA/USP, diretor de Pesquisas da FIPECAFI e membro do Comitê de Pronunciamentos Contábeis (CPC) e do Comitê Brasileiro de Pronunciamentos de Sustentabilidade (CBPS), Murcia destacou que a mudança tem como um de seus principais objetivos ampliar a consistência e a comparabilidade das demonstrações financeiras.
“Essa norma não trata de reconhecimento e mensuração. Ela trata de apresentação”, explicou o professor. Segundo ele, o IFRS 18 busca estabelecer uma forma mais consistente de classificar e apresentar as informações, permitindo que investidores e credores tenham melhores condições para analisar o desempenho das empresas e tomar decisões econômicas.
De acordo com Murcia, a Demonstração do Resultado será o principal componente afetado pela nova norma. O IFRS 18 estabelece categorias de apresentação, entre elas operacional, investimento e financiamento, além de categorias específicas para tributos sobre o lucro e operações descontinuadas.
O professor explicou que a mudança procura reduzir situações em que empresas classificavam determinadas receitas e despesas de maneiras diferentes, dificultando a comparação entre companhias. Uma pesquisa apresentada durante o curso mostrou que, em uma amostra de 100 empresas analisadas pelo IASB, 39% não apresentavam um subtotal de resultado operacional, enquanto as demais utilizavam diferentes definições para esse indicador. “Se você não consegue comparar, você não consegue identificar a performance”, afirmou Murcia ao explicar o problema provocado pela ausência de critérios uniformes. A nova estrutura, segundo ele, procura fazer com que a análise do desempenho econômico-financeiro seja menos afetada por diferentes critérios de classificação contábil.
Entre as mudanças destacadas está a classificação do resultado de equivalência patrimonial, que, como regra, deixa de integrar o resultado operacional e passa para a categoria de investimento. Também foram discutidos os tratamentos aplicáveis a receitas e despesas relacionadas a determinados ativos, aplicações financeiras e operações de financiamento.
Embora a norma tenha sido publicada em 2024 e sua aplicação obrigatória esteja prevista para 2027, Murcia ressaltou que o trabalho de preparação precisa começar antes. No Brasil, o CPC 51 corresponde à IFRS 18, com adaptações pontuais decorrentes das especificidades brasileiras, especialmente da Lei nº 6.404.
A partir de 1º de janeiro de 2027, as demonstrações deverão seguir o novo padrão nos casos em que a norma for aplicável. Para companhias abertas que divulgam informações trimestrais, os primeiros efeitos poderão aparecer já nas informações trimestrais (ITR) relativas ao primeiro trimestre de 2027. A comparabilidade também exigirá atenção: as demonstrações de 2026 deverão ser reapresentadas, para fins comparativos, de acordo com os critérios utilizados em 2027, conforme as regras de transição.
Para André Luis de Moura Pires, o cronograma torna o tema especialmente relevante para os profissionais que atuam com demonstrações financeiras. Na abertura do curso, o presidente do ICBR observou que os profissionais precisam se antecipar à mudança. “Nós estamos aí na iminência de virar a chavinha e começar a reportar de forma diferente as nossas demonstrações contábeis”, afirmou André.
Durante a etapa de perguntas, Mário Shinzato trouxe para o debate um dos impactos operacionais da mudança: a necessidade de adequação dos planos de contas e dos sistemas utilizados pelas companhias. “Se na opinião do senhor, as empresas vão ter que fazer algum ajuste no plano de contas, porque geralmente quando a gente mexe no plano de contas, a gente tem que mexer conjuntamente os sistemas da companhia”, questionou o Vice-Presidente Técnico do ICBR.
Em resposta, Murcia considerou esse um dos principais pontos de atenção para a implementação. Segundo o professor, além das classificações que envolvem julgamentos e escolhas, a adaptação dos sistemas pode representar um dos trabalhos mais relevantes para as empresas.
O debate também alcançou a relação entre a nova norma e a legislação societária brasileira, bem como os efeitos da reforma tributária sobre a apresentação da receita e dos tributos na nova demonstração de resultados.
Outro eixo destacado durante o curso foi a relação entre apresentação contábil, transparência e tomada de decisão. Murcia lembrou que as demonstrações financeiras são uma das principais fontes de informação para usuários externos, especialmente investidores e credores. “A informação é o combustível que alimenta a tomada de decisão no mercado”, afirmou o professor, ao abordar a importância da credibilidade das demonstrações financeiras para o funcionamento do mercado de capitais.
O novo pronunciamento, portanto, não altera apenas a aparência das demonstrações. Ao estabelecer categorias e critérios de apresentação, ela busca melhorar a consistência das informações e facilitar análises de desempenho ao longo do tempo e entre empresas.
Para Murcia, a transição representa um desafio para empresas e profissionais, mas também amplia a demanda por conhecimento especializado. Preparação, auditoria, consultoria, análise de informações financeiras e atividades acadêmicas estão entre as áreas que poderão ser impactadas. “Vai demandar profissionais que conheçam para preparar, para auditar, para dar consultoria, para dar aula, para, enfim, analisar a informação”, afirmou. Para ele, analistas de crédito, analistas de ações e profissionais envolvidos com valuation também precisarão compreender as novas regras.
Ao encerrar o encontro, André destacou a participação dos profissionais e a relevância do tema, sinalizando que o ICBR deverá retomar as discussões à medida que a aplicação da norma avançar. O presidente observou que a experiência prática poderá revelar dúvidas e situações ainda não identificadas durante a elaboração da regulamentação.
R. Dr. Geraldo Campos Moreira, 375 - sala 02 – Térreo - Condomínio Edifício Attilio Tinelli - Brooklin Novo
CEP 04571-020 - São Paulo - SP